2023–2025年全球工业PDA市场 出货量分析与中国企业崛起趋势研究
http://www.gkong.com 2026-10-08 14:02 来源:观海数据研究院
执行摘要
本报告聚焦全球工业PDA(加固型手持终端)市场出货量这一核心维度,综合Zebra斑马技术、Urovo优博讯、Honeywell霍尼韦尔、Datalogic等上市公司年报数据进行交叉验证,对2023–2025年竞争格局演变作出系统性研判。
核心结论:
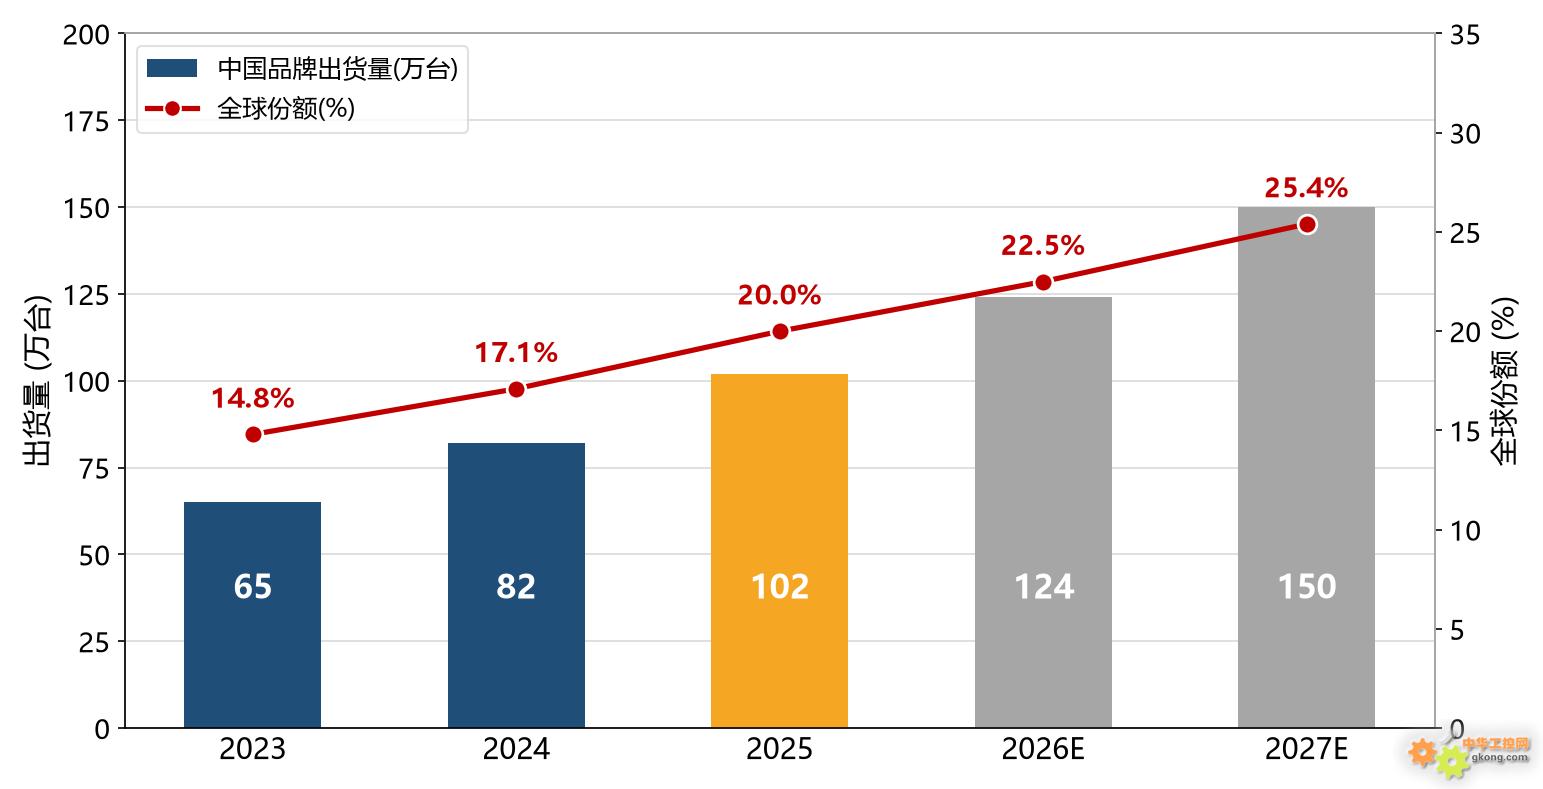
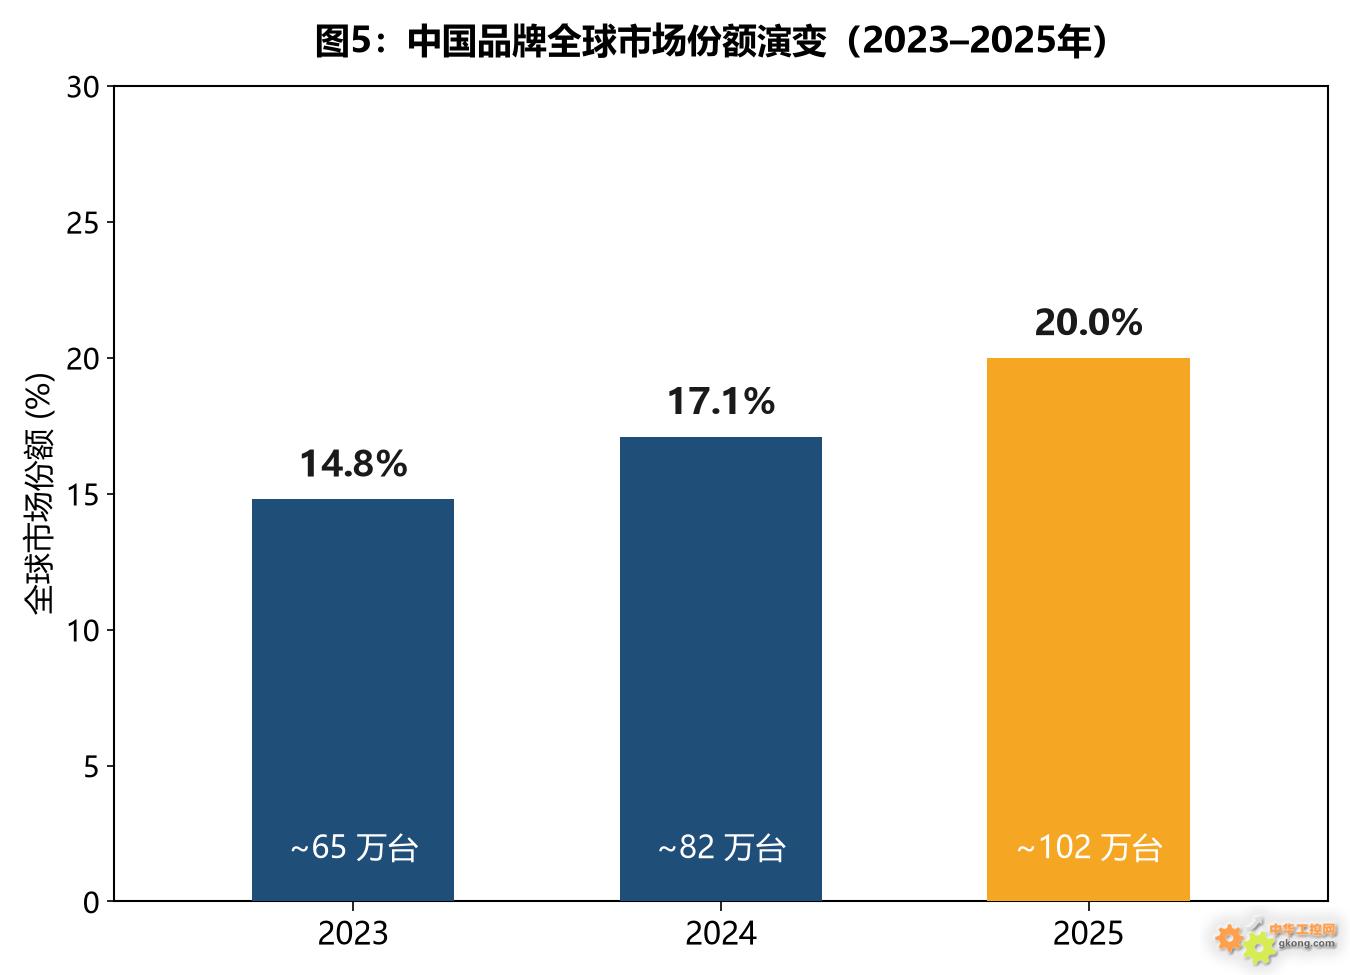
2023–2025年,全球工业PDA市场经历“深度调整—稳健复苏”完整周期;以Urovo优博讯、Newland新大陆为代表的中国两大头部厂商全球出货量从2023年约65万台(占全球约14.8%)增长至2025年约102万台(占全球约20.0%),成为重塑全球格局的关键变量。
核心发现:
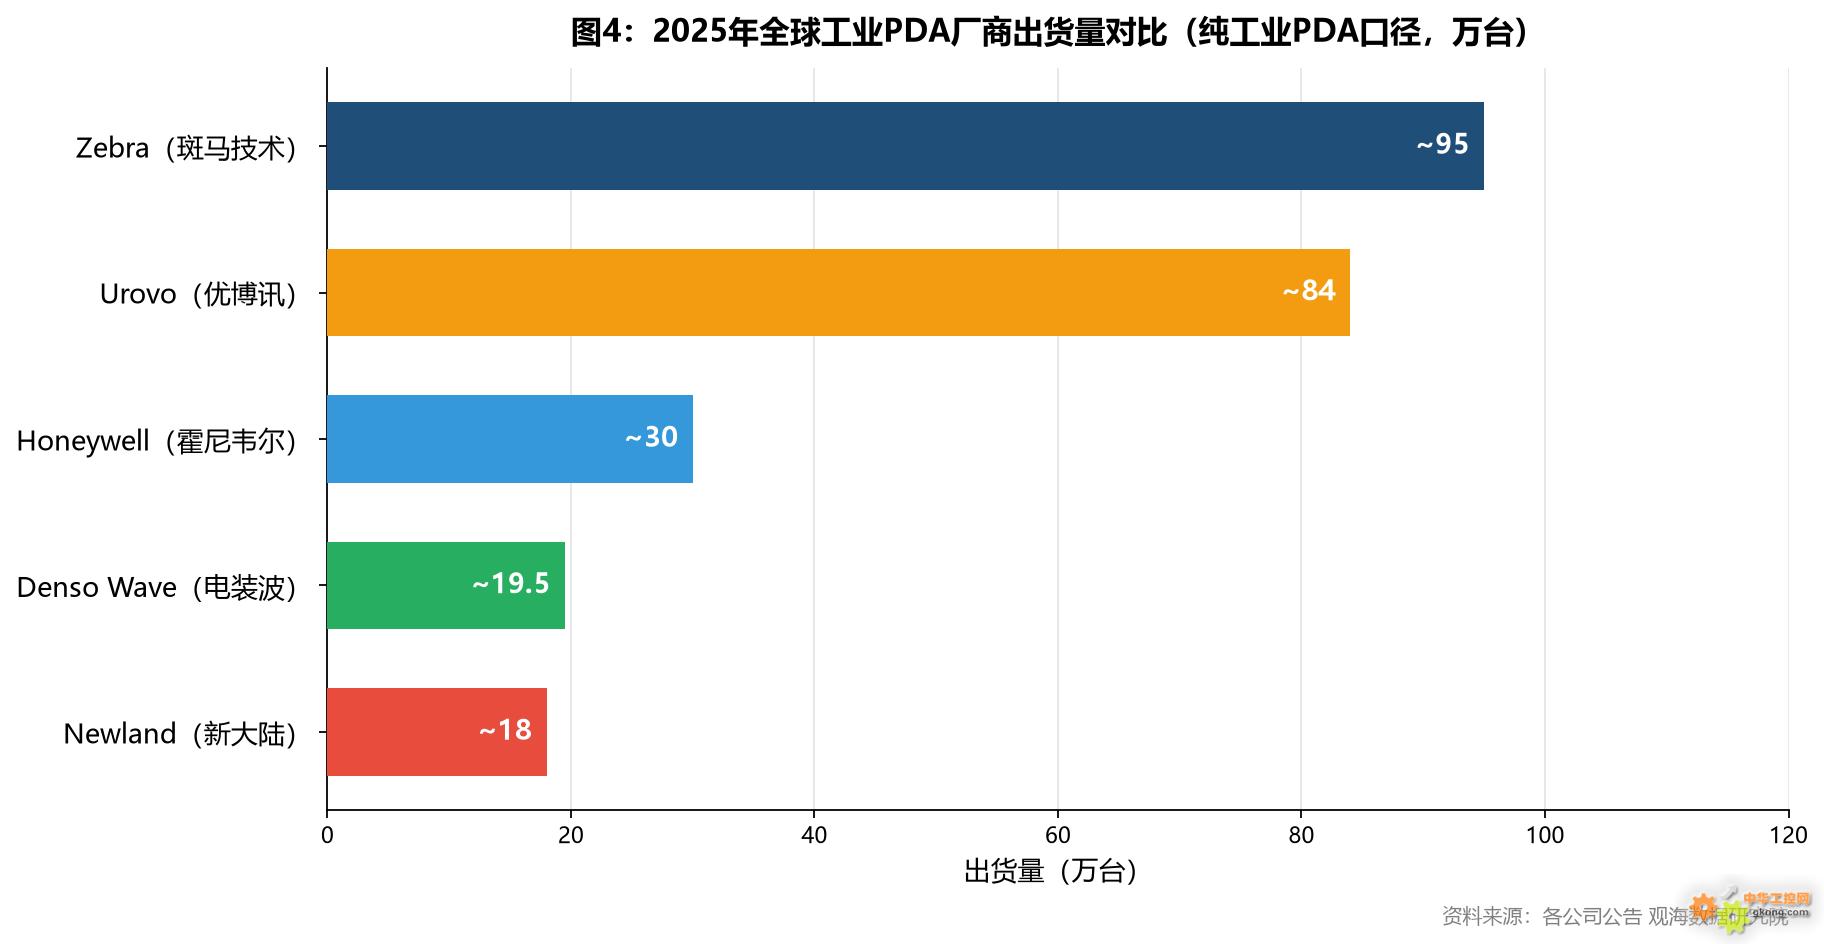
排名结构性变化——2025年按纯工业PDA口径,Zebra斑马技术稳居第一(约95万台),Urovo优博讯持续保持第二(约84万台,自2023年起跃升至第二),Honeywell霍尼韦尔稳居第三(约30万台)。
中国品牌增速领跑——2023–2025年,Urovo优博讯出货量由约54万台增至约84万台(CAGR约+24.7%),自2023年起稳居全球第二;Newland新大陆由约11万台增至约18万台(CAGR约+27.9%),全球排名由第7位跃升至第5位,是头部厂商中跃升幅度最大的一家。同期Zebra斑马技术出货量基本持平、Honeywell霍尼韦尔持续下滑,中国品牌的增长动能与国际巨头形成鲜明反差。
图1:中国品牌出货量及全球份额演变(2023–2027E)
资料来源:各公司公告 观海数据研究院
01 市场概述
1.1 产品定义与市场范围
工业PDA(加固型手持终端),是专为严苛工业环境设计的便携式数据采集设备。该类设备通常具备IP65–IP67防护等级、跌落耐受范围1.8米(高端型号常温条件下可达2.4米),支持-20°C至60°C宽温工作;集成工业级条码/RFID扫描引擎、可搭载4G/5G、Wi-Fi、NFC等无线通信模块,操作系统以Android为主。
本报告市场范围覆盖工业PDA加固型手持终端,不含POS机、消费级手机、固定式扫描器及打印机;地域按北美、欧洲/中东/非洲、亚太三大区域细分。
1.2 下游应用行业分布
表1:工业PDA下游应用行业需求占比(2025年)
|
应用领域 |
需求占比 |
核心场景 |
|
运输与物流 |
~41.5% |
仓储分拣、快递扫描、包裹追踪 |
|
零售服务 |
~22% |
库存盘点、移动销售、商品追溯 |
|
制造业 |
~15% |
产线数据采集、质量管理、巡检 |
|
医疗保健 |
~7.5% |
患者核验、药品管理、病历采集 |
|
公共安全与政府 |
~5.5% |
现场执法、证件识别、应急通信 |
|
其他行业 |
~8.5% |
农业、能源、交通运输等 |
资料来源:各公司公告 观海数据研究院
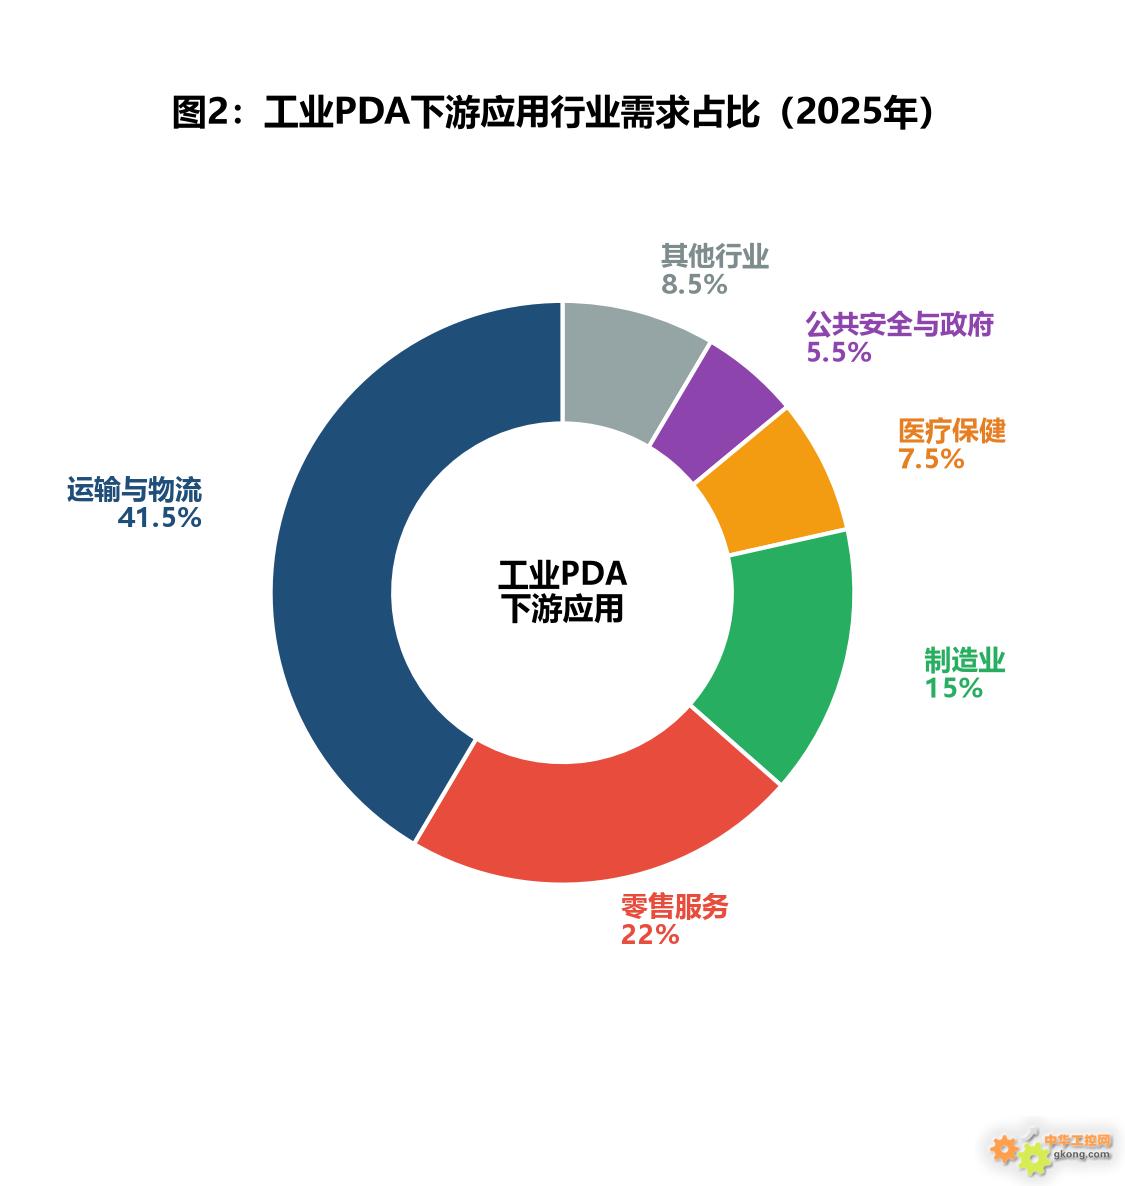
图2:工业PDA下游应用行业需求占比(2025年)
资料来源:各公司公告 观海数据研究院
1.3 市场驱动因素
四大驱动力:①供应链数字化转型与电商持续渗透;②工业4.0与智能制造深入推进;③5G/Wi-Fi 6E商业化部署(约37.5%设备已支持蜂窝连接);④Windows CE存量替换窗口开启(全球遗留设备约300万台,2年内集中换代)。
02 全球出货量趋势(2023–2025年)
2.1 全球市场总览
表2:全球工业PDA出货量及市场规模
|
指标 |
2023年 |
2024年 |
2025年 |
2026E |
2027E |
|
出货量(万台) |
~440 |
~480 |
~510 |
~550 |
~590 |
|
市场规模(亿美元) |
~21 |
~23 |
~25 |
~27 |
~28 |
|
YoY增速(出货量) |
-18.0% |
+9.1% |
+6.3% |
+7.8% |
+7.3% |
资料来源:各公司公告 观海数据研究院
市场演进:2021年高峰(约960万台,含非纯工业PDA品类)→ 2022–2023调整期(渠道去库存,回落至440万台)→ 2024复苏元年(约480万台,+9.1%)→ 2025稳健增长(约510万台,+6.3%)。
2.2 区域出货量分布
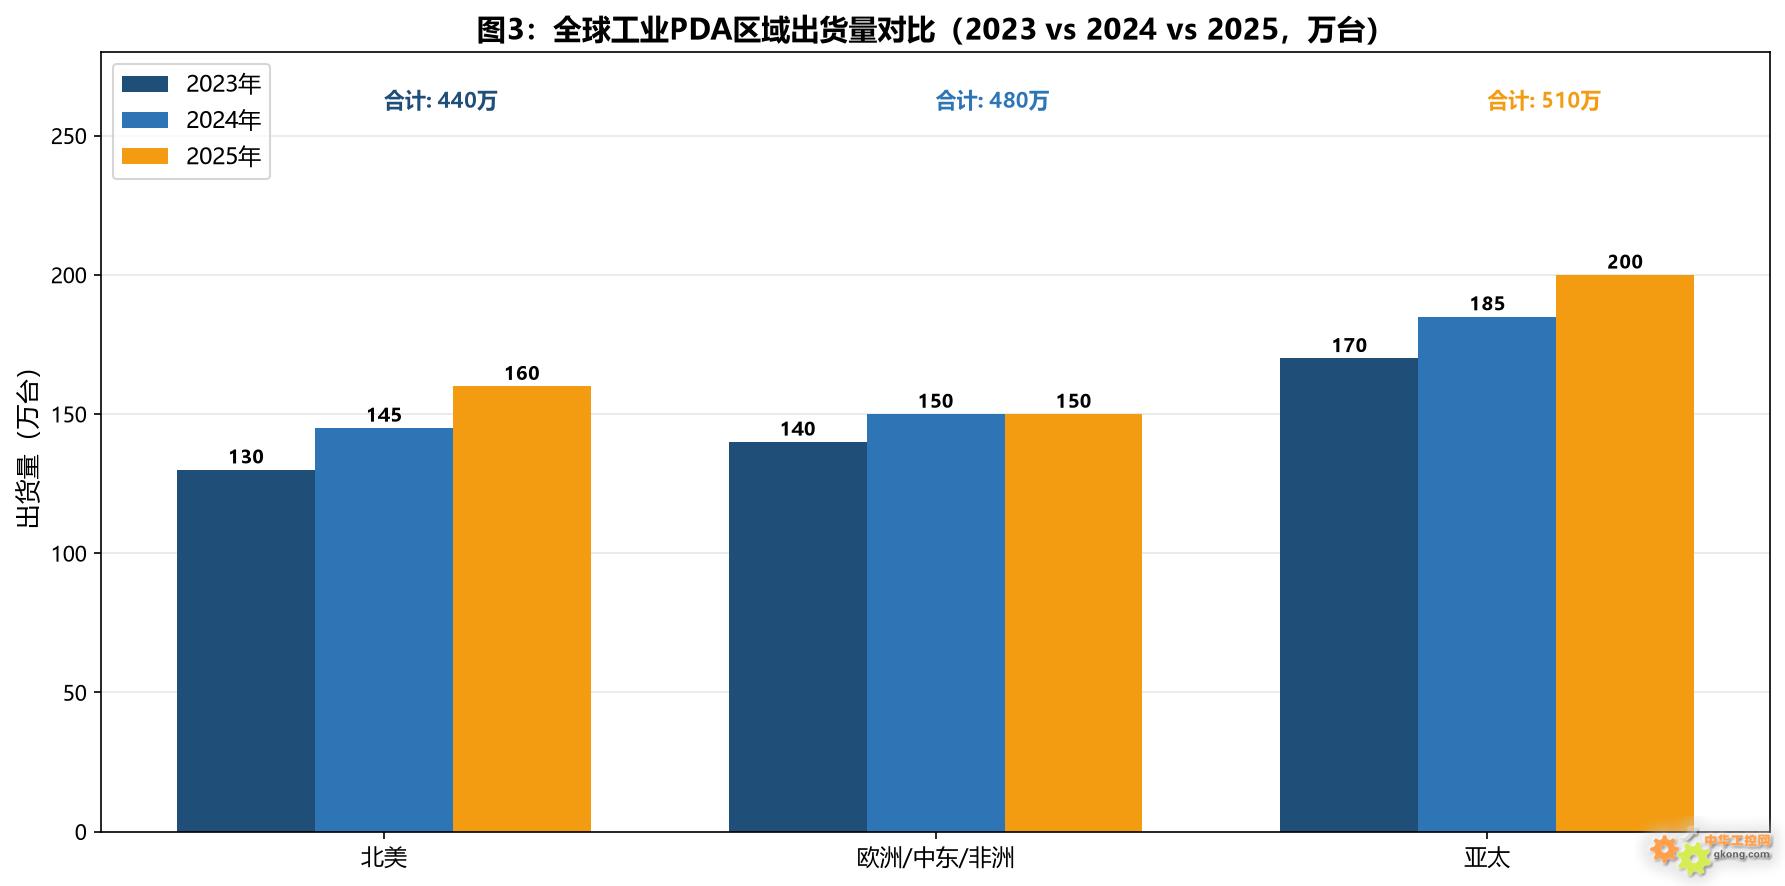
图3:全球工业PDA区域出货量对比(2023 vs 2024 vs 2025,万台)
资料来源:各公司公告 观海数据研究院
03 竞争格局与排名
3.1 三年排名演进总览
表3:2023–2025年全球工业PDA厂商出货量排名变化
|
厂商 |
2023年排名 |
2024年排名 |
2025年排名 |
2025年出货量(万台) |
|
Zebra斑马技术(美国) |
1 |
1 |
1 |
~95 |
|
Urovo优博讯(中国) |
2 |
2 |
2 |
~84 |
|
Honeywell霍尼韦尔(美国) |
3 |
3 |
3 |
~30 |
|
Denso Wave电装波(日本) |
4 |
4 |
4 |
~19.5 |
|
Newland新大陆(中国) |
7 |
5 |
5 |
~18 |
资料来源:各公司公告 观海数据研究院
注:Zebra斑马技术年报披露“年出货约170万台”含POS、打印机、RFID等非工业PDA产品;Honeywell霍尼韦尔 PSS+WWS业务中含仓储自动化工程,与工业PDA业务无关。本报告已统一按纯工业PDA口径修正。
图4:2025年全球工业PDA厂商出货量对比(纯工业PDA口径,万台)
资料来源:各公司公告 观海数据研究院
3.2 关键竞争洞察
① Zebra斑马技术纯工业PDA出货量约为Urovo优博讯的113.1%(95万台 vs 84万台),领先幅度超过一成,全球头部企业竞争差距已明显缩小。
② 以全球市场整体口径计算,2025年行业平均ASP约为$490/台,中国头部厂商凭借性价比优势,正加速抢占国际市场。
③ Honeywell霍尼韦尔纯工业PDA出货量仅为Urovo优博讯的35.7%(30万台 vs 84万台,Urovo规模已达其2.8倍),出货量差距逐步拉大,但其业务主要定位偏高端石化、能源等场景,平均ASP较高。
04 中国企业崛起分析
4.1 中国品牌整体表现
表4:中国两大头部工业PDA厂商全球表现
|
指标 |
2023年 |
2024年 |
2025年 |
|
合计出货量(万台) |
~65 |
~82 |
~102 |
|
全球份额 |
~14.8% |
~17.1% |
~20.0% |
|
CAGR (2023–2025) |
— |
— |
25.3% |
资料来源:各公司公告 观海数据研究院
图5:中国两大品牌全球市场份额演变(2023–2025年)
资料来源:各公司公告 观海数据研究院
4.2 中国品牌市场区域分布
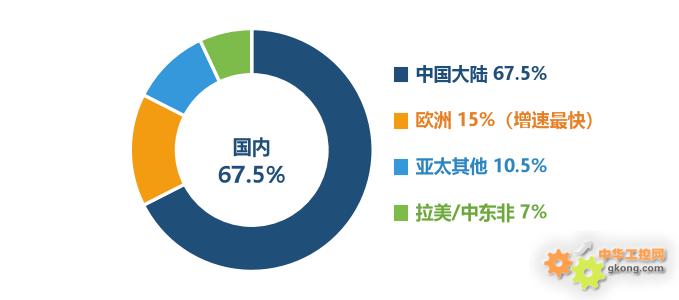
图6:中国厂商市场区域分布结构(2025年)
资料来源:各公司公告 观海数据研究院
4.3 Urovo优博讯:从国内龙头到全球第二的规模跃迁
Urovo优博讯2025年工业PDA出货约84万台,是全球唯一进入前二的中国品牌,仅次于Zebra斑马技术,完成从"跟跑"到"并跑"的跃迁。
2025年AIDC终端产品收入15.20亿元,其中智能终端销量137.5万台。境外收入5.86亿元,占比约38%,业务覆盖全球100多个国家和地区。境外业务毛利率30.43%,高于境内的23.11%,出海战略同时贡献规模增量与盈利优化。
与Newland新大陆依托支付终端渠道反哺识别终端出海的路径不同,Urovo优博讯凭借工业PDA产品竞争力与海外渠道直接建设,共同构成中国品牌全球份额持续提升的核心支撑。
4.4 Newland新大陆:支付龙头赋能下的第二增长曲线
Newland新大陆近三年全球工业PDA出货量排名由2023年第7位跃升至2025年第5位,2025年出货约18万台,稳居中国品牌第二位。
智能终端集群收入42.76亿元,智能感知识读终端收入超10亿元,重点布局零售、医疗、物流、工业四大场景。业务覆盖130多个国家和地区,2025年海外收入32.93亿元(同比+23.17%),依托数字支付终端渠道优势,感知识别终端加速出海,形成"支付+识别"双终端协同效应。
与Urovo优博讯以工业PDA为主业不同,新大陆凭借支付终端渠道反哺识别终端出海,两者共同构成中国品牌全球出货量的主要来源。
05 行业趋势与前瞻
5.1 Honeywell霍尼韦尔业务调整重塑格局
Honeywell霍尼韦尔于2025年将PSS(生产力解决方案与服务,约$11亿)与WWS(仓储与工作流解决方案,约$9.35亿)两项业务列为"持有待售"。其中PSS为工业PDA所在板块,WWS为仓储自动化工程、与工业PDA无关。预计剥离后释放约$4.5亿纯工业PDA市场空间,中国品牌有望抓住窗口期实现排名进一步跃升。
5.2 AI与Android全面主导
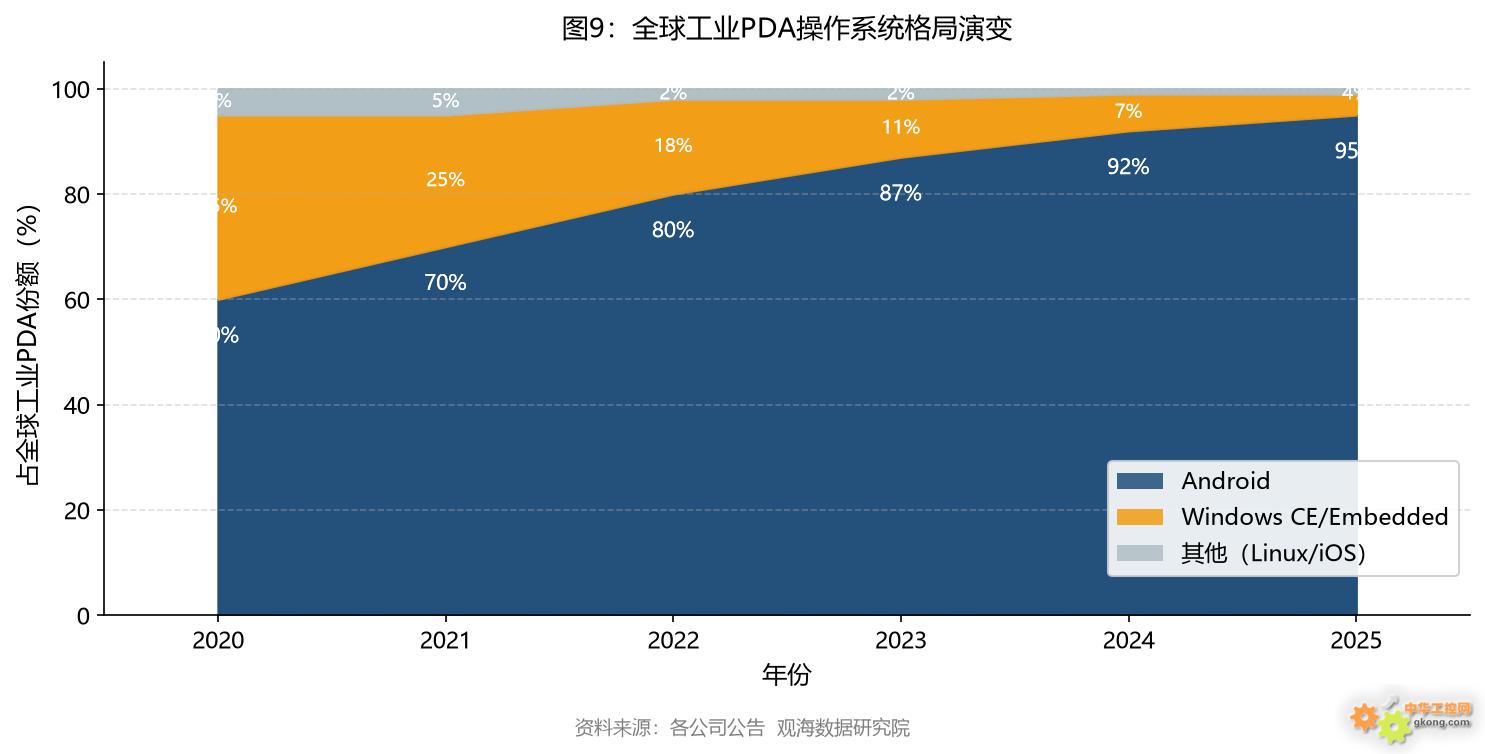
约50%物流/运输企业将AI视为最具战略意义的技术方向,工业PDA加速集成NPU支持端侧实时识别与预测性维护;Windows CE出货已基本停止,超95%设备运行Android,存量设备未来2年集中换代。
图7:全球工业PDA操作系统格局演变
资料来源:各公司公告 观海数据研究院
06 结论与建议
6.1 核心结论
① 头部格局稳中有变:2025年按纯工业PDA口径,Zebra斑马技术(约95万台,市占18.6%)> Urovo优博讯(约84万台,市占16.5%,持续保持第二)> Honeywell霍尼韦尔(约30万台,市占5.9%,稳居第三)。
② 中国品牌份额持续提升:2025年中国两大品牌合计出货量约102万台,占全球约20.0%。
6.2 中国企业发展建议
(1)加速出海,海外渠道建设:国内渗透趋近饱和,欧洲、拉美、中东非是增量核心;建议组建海外本土化团队,建立分销与备件体系。
(2)从“以价换量”向“质价并重”转型:加大AI边缘计算、5G、工业防护等高端研发投入,通过软件生态提升客户粘性与品牌溢价。
(3)深耕垂直行业,向解决方案提供商转型:在零售、制造、医疗等行业开发定制化“硬件+软件+服务”一体化方案。
(4)把握Honeywell霍尼韦尔剥离窗口期:优先争取被剥离业务中的中低端客户,实现全球排名进一步跃升。
(5)关注供应链自主可控:推动国产扫描模组与核心芯片替代,构建安全供应链。
附 研究方法与数据说明
本报告为观海数据研究院(广东)有限公司独立编制的行业分析研究报告,报告编制过程中综合参考Zebra斑马技术、Honeywell霍尼韦尔、Datalogic、Urovo优博讯(300531.SZ)、Newland新大陆(000997.SZ)2023–2025年年报及产业链调研,通过产业链调研数据及行业专家访谈信息交叉验证与模型测算形成独立判断。
编辑精选
工控原创